新北特定工廠雙金繳納規定與最新處理機制
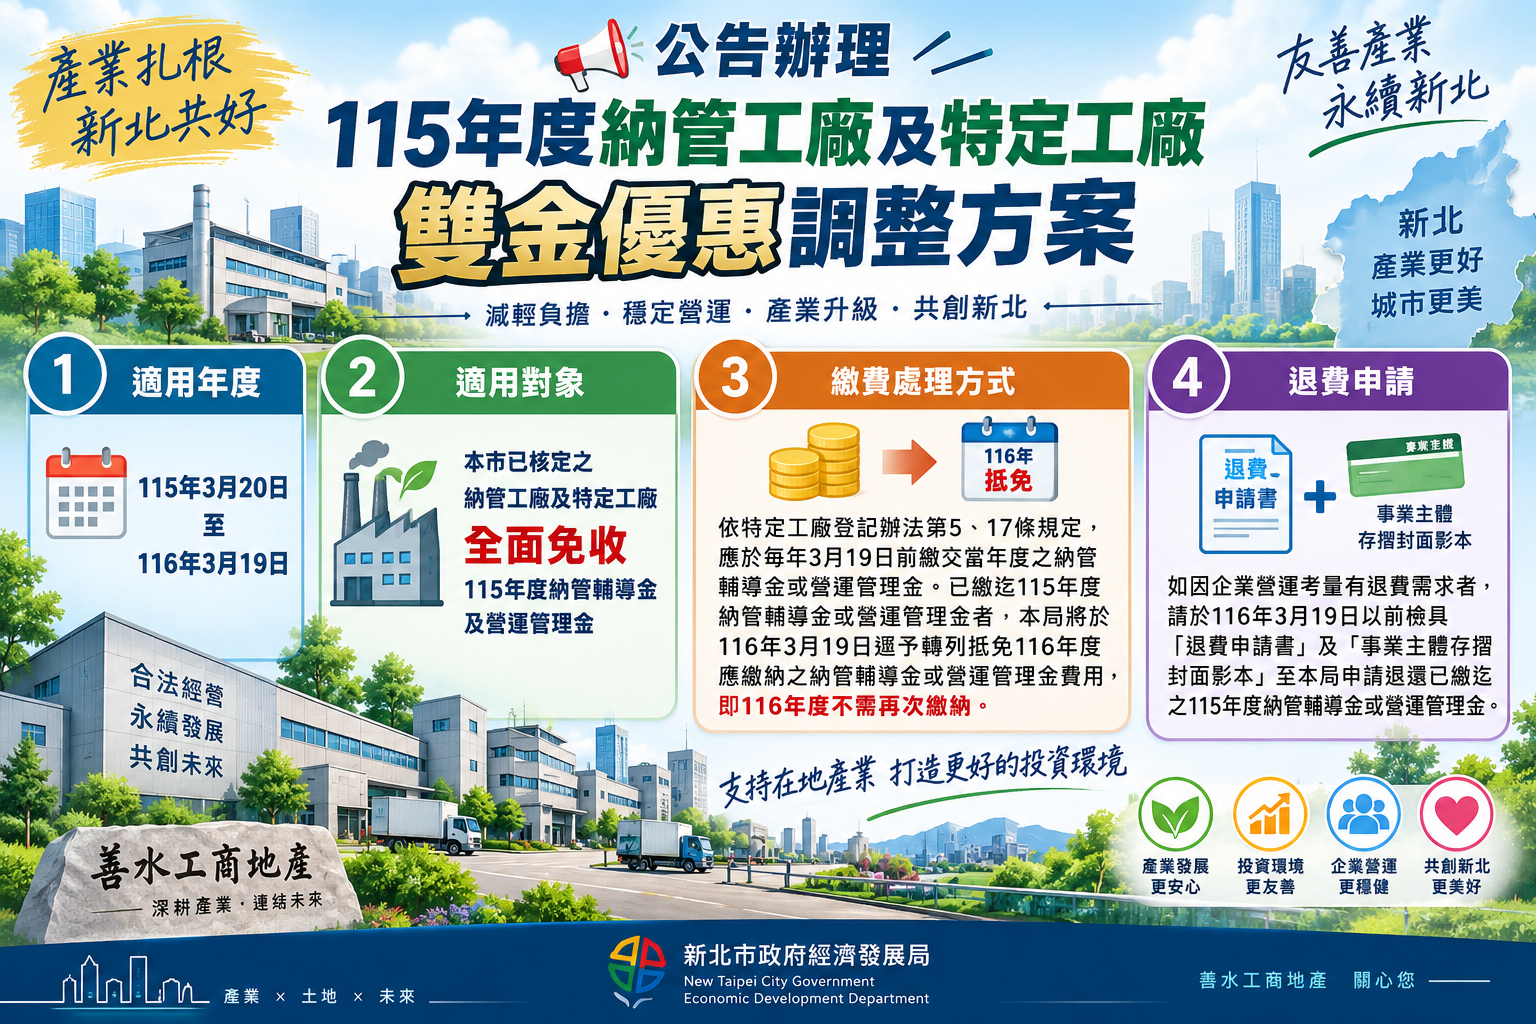
依據《特定工廠登記辦法》第5條及第17條規定,納管工廠及特定工廠業者應於每年3月19日前,完成當年度「納管輔導金」或「營運管理金」之繳納作業。針對115年度與116年度之繳費規劃,主管機關已明確規範相關抵免與退費處理作業原則。
115與116年度費用抵免機制說明
針對已按時繳迄115年度納管輔導金或營運管理金之企業,主管機關將實施以下處置:
1. **自動轉列抵免**:主管機關將於116年3月19日,自動將已繳納之115年度費用逕予轉列抵免116年度應繳納之費用。
2. **免重複繳納**:完成上述抵免流程後,企業於116年度無須再次繳納該筆納管輔導金或營運管理金。
申請退費作業流程與必備文件
若企業基於營運考量而有退費需求,未選擇直接抵免116年度費用者,請務必注意以下申辦時限與所需文件:
- **申請截止期限**:請於116年3月19日以前提出申請。
- **應備文件**:
1. 退費申請書(退費申請書.odt)
2. 事業主體存摺封面影本
- **申辦方式**:檢具上述文件向主管機關提出申請,以退還已繳迄之115年度納管輔導金或營運管理金。
文章連結:https://www.economic.ntpc.gov.tw/Api/News/Page?id=8248
善水工商地產顧問建議
1. **評估資金流向與經營規劃**:建議企業評估116年之持續營運規劃。若預計持續經營,選擇自動抵免可簡化行政作業;若有資金調度或特殊變更需求,則應於期限內完成退費申請。
2. **文件資料核對**:申請退費時,請務必確認「事業主體存摺封面影本」之戶名與登記之事業名稱一致,並於116年3月19日前完成送件,確保權益不受影響。
重要提醒:法規、土地條件與行政程序可能調整,本文為一般資訊整理,實際案件仍應以主管機關最新規定、官方土地資料及個案文件為準。